
In questo articolo vi racconterò di un caso reale di un nostro assistito che ha risparmiato ben 80.000 euro in un saldo e stralcio immobiliare rispetto al valore di mercato. Prima di procedere sappiate che: il saldo e stralcio immobiliare è un modo tramite cui si può acquistare una casa all’asta senza passare dall’asta, acquistando la casa direttamente dal debitore. Come comprenderete si tratta di risparmiare addirittura il 40% o 50% rispetto al valore già decurtato dell’asta. In sostanza, secondo un sondaggio interno del 2024-2026, i nostri assistiti hanno risparmiato mediamente il 43% rispetto al valore del prezzo base dell’asta, alcune volte notevolmente inferiore al valore di mercato.
Il saldo e stralcio immobiliare conviene?
Sì, in molti casi permette di acquistare un immobile risparmiando anche il 40-50% rispetto al valore di mercato, ma solo se la banca accetta una proposta a riduzione del debito.
L’operazione è semplice: piuttosto che acquistare dall’asta immobiliare è possibile acquistare la casa direttamente dal debitore, dando i soldi ai creditori affinché la procedura venga estinta. Per saperne di più sull’argomento vi consiglio la lettura dei seguenti articoli:
- Guida al Saldo e Stralcio con proposta
- Saldo e Stralcio prima dell’asta: Come Funziona?
- Quanto offrire nel saldo e stralcio?
Ciò detto vediamo nel concreto come è avvenuta questa operazione! Prima di parlarvi di questo caso, mi presento, sono l’Avvocato Daniele Giordano, esperto da oltre 10 anni in procedure esecutive immobiliari e stralci immobiliari e fondatore di Astafox.com, oltre ad aiutare le persone ad acquistare in modo sicuro, divulgo informazioni gratuite sulle aste immobiliari e sul saldo e stralcio.
Caso pratico di Saldo e Stralcio immobiliare
Una nostra lettrice e assistita ci contatta a febbraio 2025 per un’asta immobiliare in provincia di Venezia prevista per fine maggio. Il suo obiettivo iniziale era quello di partecipare all’asta, tuttavia, dopo una lettura dei documenti ci accorgiamo della possibilità di acquistare l’immobile a saldo e stralcio: il prezzo base era di 66.709,50 e l’Offerta minima di € 50.033,00 E’ infatti importante capire – come dico a tutte le persone in consulenza – che non bisognerebbe “partire con l’idea” di comprare a saldo e stralcio come se fosse l’unico strumento utile per acquistare immobili all’asta. L’obiettivo dovrebbe restare sempre l’immobile, indipendentemente da come debba essere acquistato (acquisto all’asta, cessione del credito, saldo e stralcio immobiliare).
Nel caso oggi raccontato, individuata la possibilità di procedere con il saldo e stralcio, informiamo la nostra assistita di tale circostanza e del fatto che si sarebbe potuto risparmiare anche di molto rispetto all’asta, evitando i corposi rilanci che sicuramente ci sarebbero stati. Difatti rispetto a una valutazione minima di € 50.000 circa, l’immobile aveva un valore di mercato di circa 130.000 euro (indagine effettuata rispetto a medesime quadrature e contesti su Idealista e Immobiliare). Ciò detto, superata questa fase iniziale, la nostra assistita effettivamente decideva di procedere con il saldo e stralcio e iniziava ufficialmente la fase di ricerca di un contatto con il debitore. Difatti, come saprete, il primo punto fondamentale per il saldo e stralcio è proprio quello di individuare il debitore, parlarci e trovare un accordo per la vendita prima dell’asta.
Scopri "I Segreti delle Aste Immobiliari" e impara a comprare casa all'asta in modo sicuro e consapevole.
📖 Scopri il LibroSegui il corso online e impara subito le strategie operative per comprare casa all'asta con successo.
🎓 Scopri il CorsoApprofondisci il saldo e stralcio immobiliare con il manuale completo per concludere trattative vantaggiose.
🚀 Scopri il ManualeRicevi strategie pratiche e novità esclusive sulle aste immobiliari direttamente nella tua email.
✉️ Iscriviti OraIl contatto con il debitore
Successivamente, la nostra assistita, interessata ad acquistare l’immobile a saldo e stralcio, riusciva tramite social network a mettersi in contatto con il debitore esecutato. Dopo vari colloqui telefonici veniva trovato un accordo: il debitore avrebbe venduto alla nostra cliente il suo immobile con la promessa di rimanerci in affitto per 4 anni. Ora, come spieghiamo nel nostro libro sul saldo e stralcio, come potete vedere non tutti i debitori vogliono la stessa cosa per vendere il proprio immobile a saldo e stralcio. Difatti, c’è chi chiede denaro extra, chi chiede tempo per rimanere nell’immobile o chi chiede la sola liberazione dai debiti. Nel caso di specie, l’accordo veniva formalizzato in questo modo:
- il venditore (debitore esecutato) avrebbe venduto alla nostra cliente (terza acquirente) l’immobile pignorato
- la nostra cliente prometteva al debitore di farlo restare in casa sua con il pagamento di un affitto
- la nostra cliente avrebbe dovuto trovare un accordo con la banca per la liberazione dell’immobile dal pignoramento
Il contatto con la banca nel saldo e stralcio immobiliare
Trovato l’accordo con il debitore nel saldo e stralcio immobiliare occorre trovare un accordo anche con la banca creditrice. Come spieghiamo nel nostro manuale, sarebbe preferibile individuare delle procedure in cui c’è un solo creditore, per evitare di perdere troppo tempo nel mettersi d’accordo con tanti creditori. Ciò detto, il creditore ipotecario nel nostro caso era la Banca Alfa che aveva promosso la procedura per il mancato pagamento del mutuo da parte del debitore.
A questo punto iniziava la fase più delicata dell’intera operazione: la trattativa con la banca creditrice.
Come spesso accade, infatti, è proprio qui che molte operazioni di saldo e stralcio si bloccano o falliscono. Trovare un accordo con il debitore è solo il primo passo: il vero ostacolo è convincere il creditore ad accettare una somma inferiore rispetto al proprio credito.
Nel caso di specie, dopo aver analizzato la documentazione della procedura esecutiva e la posizione debitoria complessiva, abbiamo predisposto una proposta formale a saldo e stralcio da inviare alla banca.
In concreto, la proposta prevedeva:
- il pagamento di una somma ridotta rispetto al debito complessivo
- il versamento in un’unica soluzione, grazie all’intervento della nostra assistita
- la contestuale rinuncia agli atti della procedura esecutiva
- la cancellazione dell’ipoteca gravante sull’immobile
Questo tipo di operazione, come emerge anche da una proposta reale strutturata dal nostro studio (per leggere la proposta clicca qui) , consente alla banca di incassare subito una somma certa, evitando i tempi e i rischi dell’asta.
Ed è proprio su questo punto che si gioca tutta la trattativa.
La strategia utilizzata nella trattativa
Come avvocati esperti in aste immobiliari, sappiamo bene che la banca non accetta uno “sconto” senza una valida ragione.
Per questo motivo, nella nostra proposta abbiamo evidenziato:
- i tempi lunghi della procedura esecutiva
- il rischio di una vendita a un prezzo ancora più basso
- i costi della procedura (custode, delegato, pubblicità, ecc.)
- la convenienza immediata di una chiusura bonaria
In altre parole, non abbiamo chiesto uno sconto “per favore”, ma abbiamo dimostrato che:
accettare il saldo e stralcio era la scelta economicamente più conveniente per la banca.
L’accordo con la banca
Dopo la fase di interlocuzione e i necessari chiarimenti richiesti dall’istituto di credito, si giungeva finalmente al passaggio decisivo dell’operazione.
Con comunicazione formale , la banca creditrice rendeva noto che la proposta avanzata per la definizione a saldo e stralcio della posizione debitoria era stata accolta dagli organi deliberanti .
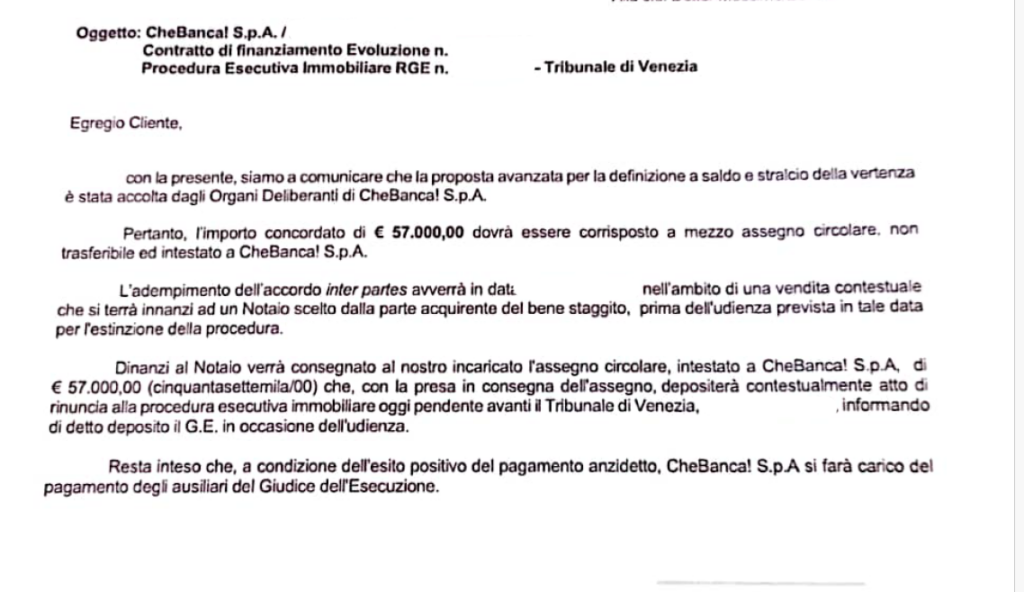
Si tratta di un momento centrale, perché segna il passaggio da una trattativa ancora incerta ad un accordo concreto, idoneo a determinare l’estinzione della procedura esecutiva.
Nel caso di specie, la banca accettava il pagamento della somma complessiva di euro 57.000, da corrispondersi in un’unica soluzione, nell’ambito di un’operazione contestuale da eseguirsi innanzi al notaio. Tale modalità operativa, come noto, consente di coordinare il trasferimento dell’immobile con il pagamento del creditore e con la rinuncia agli atti della procedura, evitando rischi per le parti coinvolte.
Particolarmente rilevante è il fatto che l’istituto di credito si impegnava, a seguito dell’incasso dell’importo concordato, a depositare la rinuncia alla procedura esecutiva immobiliare pendente dinanzi al Tribunale di Venezia e ad attivarsi per la cancellazione dell’ipoteca ai sensi della normativa vigente .
Si tratta, come è evidente, degli effetti tipici e necessari affinché l’operazione di saldo e stralcio possa dirsi realmente conclusa: da un lato l’estinzione della procedura esecutiva, dall’altro la liberazione del bene da vincoli pregiudizievoli.
La comunicazione della banca conteneva, tuttavia, anche alcune precisazioni di rilievo. In particolare, veniva espressamente previsto che l’accordo sarebbe rimasto efficace solo a condizione che il prezzo indicato nell’atto notarile non fosse superiore a quello concordato tra le parti . Si tratta di una clausola tutt’altro che formale, che mira ad evitare operazioni non trasparenti e che deve essere attentamente considerata nella strutturazione dell’intera operazione.
A seguito dell’accettazione, si procedeva quindi all’organizzazione della fase finale. L’atto notarile veniva fissato in modo da far coincidere, in un unico contesto, il trasferimento della proprietà, il pagamento dell’importo concordato e il deposito della rinuncia alla procedura. In tal modo, l’operazione veniva chiusa senza lasciare margini di incertezza.
Questo passaggio, nella pratica, rappresenta il vero punto di svolta di un saldo e stralcio. È infatti in questa fase che si comprende se la trattativa è stata correttamente impostata: non tanto quando si formula la proposta, quanto quando si riesce ad ottenere un’accettazione formalizzata e giuridicamente vincolante.
Ed è proprio qui che, nella nostra esperienza, si concentra la maggiore difficoltà operativa. Molte trattative si interrompono prima di arrivare a questo risultato, spesso per errori nella costruzione della proposta o nella gestione del rapporto con il creditore.
Conclusioni
Il caso appena analizzato dimostra in modo concreto come il saldo e stralcio immobiliare possa rappresentare, in determinate circostanze, uno strumento estremamente efficace per acquistare un immobile a condizioni vantaggiose, risparmiando come nel caso oggi raccontato addirittura 80.000 euro rispetto al valore di mercato.
E’ ben probabile infatti che se la casa fosse andata all’asta sarebbe arrivata al prezzo di mercato, diventando non piu conveniente.
Allo stesso tempo, però, è importante chiarire un punto che, nella pratica, tende ad essere spesso sottovalutato: il saldo e stralcio non è una scorciatoia automatica né una soluzione sempre applicabile.
Si tratta, al contrario, di un’operazione complessa, che richiede una valutazione preliminare attenta, la capacità di instaurare un rapporto con il debitore e, soprattutto, una gestione tecnica della trattativa con il creditore.
Nel caso esaminato, la riuscita dell’operazione è stata resa possibile da una serie di fattori: la presenza di un unico creditore, la disponibilità del debitore a collaborare, una proposta strutturata in modo coerente e, non da ultimo, una gestione corretta delle tempistiche.
Il risultato finale – un risparmio significativo rispetto al valore di mercato – è quindi la conseguenza di una strategia costruita passo dopo passo, e non di un’opportunità casuale.
Come avvocati che si occupano quotidianamente di aste immobiliari, riteniamo che il vero approccio corretto sia questo: partire sempre dall’analisi dell’immobile e della procedura, per poi individuare, caso per caso, lo strumento più efficace, che si tratti di asta, saldo e stralcio o altre soluzioni.
Domande frequenti sul saldo e stralcio immobiliare
Il saldo e stralcio è sempre possibile prima dell’asta?
No. Il saldo e stralcio è possibile solo se il creditore accetta una proposta a riduzione del debito. In molti casi, soprattutto quando vi sono più creditori o quando la procedura è già in fase avanzata, l’operazione può risultare difficile o non conveniente.
Quanto si può risparmiare con un saldo e stralcio?
Il risparmio varia caso per caso. Nella pratica, può essere significativo, soprattutto quando il valore di mercato dell’immobile è superiore al prezzo di realizzo previsto in asta. Tuttavia, non esistono percentuali fisse: ogni operazione dipende dalla posizione debitoria e dalla disponibilità del creditore.
È necessario parlare direttamente con il debitore?
Sì, nella maggior parte dei casi è indispensabile. Il saldo e stralcio presuppone un accordo con il debitore, che deve essere disponibile a vendere l’immobile prima dell’asta e a collaborare per la definizione dell’operazione.
Cosa succede dopo l’accettazione della banca?
Una volta accettata la proposta, si procede alla fase esecutiva dell’accordo: pagamento della somma concordata, stipula dell’atto notarile e contestuale rinuncia alla procedura esecutiva. Solo con il perfezionamento di questi passaggi l’operazione può dirsi conclusa.
Il saldo e stralcio è rischioso?
Come tutte le operazioni immobiliari connesse a procedure esecutive, presenta dei rischi se non gestito correttamente. I principali riguardano la mancata accettazione della banca, errori nella strutturazione dell’accordo o criticità nella fase finale. Per questo è fondamentale affrontare l’operazione con un supporto legale adeguato.
Vuoi capire se un immobile è acquistabile a saldo e stralcio?
Se stai valutando un immobile all’asta e vuoi capire se esistono margini per un’operazione di saldo e stralcio, è fondamentale analizzare correttamente la procedura prima di agire.
Puoi contattarci per una prima analisi del caso: valuteremo insieme la documentazione e ti indicheremo la strategia più adatta, evitando errori che potrebbero compromettere l’operazione.
Avv. Daniele Giordano
Se vuoi partecipare ad un’asta immobiliare e delegare il tutto ad un avvocato esperto della materia puoi rivolgerti ad uno dei nostri professionisti.
Per approfondire ti invito a leggere la sezione del sito “Dicono di noi” e “Servizi offerti“.
Se vuoi saperne di più sulla nostra attività ti invito a leggere alcuni articoli con i nostri migliori risultati a tutela degli aggiudicatari e degli offerenti:
- Tribunale di Brindisi fa entrare in casa l’aggiudicatario prima del decreto di trasferimento
- Cauzione insufficiente: il Tribunale di Bergamo da ragione ad Astafox.com e conferma la nostra aggiudicazione
- Asta annullata 7 giorni prima: Come eseguire un saldo e stralcio flash!
- Difesa aggiudicazione: Nola conferma l’aggiudicazione di Astafox.com avverso l’opposizione del debitore
- Liberazione Super Veloce: liberato immobile in 30 giorni!
- Il nostro manuale “ I Segreti delle Aste Immobiliari” con oltre 500 copie vendute nei primi 3 mesi
Nonché le numerose recensioni presenti sia su Google + che su Facebook.


Lascia un commento